Préstamos preconcedidos: qué son, cómo funcionan y qué revisar antes de aceptar
Publicado: noviembre 21, 2024 | Actualizado: septiembre 21, 2026
Un préstamo preconcedido es una oferta de financiación que una entidad te presenta sin que la hayas solicitado, a partir de la información financiera que ya tiene sobre ti. Sin embargo, que aparezca como “preconcedido” no significa necesariamente que el dinero esté definitivamente aprobado ni disponible sin nuevas comprobaciones.
El Banco de España señala expresamente que la entidad sigue teniendo que valorar la solvencia del cliente antes de conceder definitivamente la financiación. Esta es la principal confusión que rodea a los préstamos preconcedidos, y la que resolvemos en esta guía: qué son realmente, cómo funciona el paso de oferta a aprobación y qué debes revisar antes de aceptar uno.
¿Qué es un préstamo preconcedido?
Antes de entrar en el paso a paso, conviene fijar dos ideas: de dónde sale la oferta y qué significa realmente la palabra “preconcedido”.
Por qué una entidad puede ofrecerte financiación sin que la hayas solicitado
La oferta se construye a partir de información que la entidad ya tiene sobre ti, sin haberla solicitado. Suele valorar:
- Ingresos domiciliados.
- Comportamiento de las cuentas.
- Productos contratados previamente.
- Historial de pagos.
- Relación previa con la entidad.
Él Banco de España explica que esa información previa permite un análisis más rápido que el de una solicitud desde cero.
Qué significa realmente que esté “preconcedido”
Preconcedido no es sinónimo de dinero disponible: la entidad cree que tu perfil podría encajar en un producto y traslada una oferta preliminar, que no equivale necesariamente a:
- Contrato firmado.
- Aprobación definitiva.
- Transferencia asegurada.
- Ausencia de nuevas comprobaciones.
Confundir ambos conceptos es el origen de buena parte de las dudas sobre los préstamos preconcedidos.
¿Préstamo preconcedido y préstamo aprobado son lo mismo?
No. Son dos fases distintas del mismo proceso, y entender la diferencia evita sorpresas al final del trámite:

¿Qué significa que un préstamo esté preconcedido?
La entidad ha hecho un primer análisis con la información que ya tenía sobre ti y cree que tu perfil encaja en un producto. Te presenta importe, plazo y condiciones, pero todavía a título orientativo: pueden variar cuando la entidad revise tu situación con más detalle.

¿Qué significa que el préstamo esté aprobado?
La entidad ha terminado de comprobar tu solvencia, ingresos, historial, documentación adicional si la pidió y la operación puede seguir hacia la firma. Aquí el importe, el plazo y el coste ya son los definitivos, no una estimación.
Por qué una oferta preconcedida puede no terminar aprobándose
ELa distancia entre estas dos fases no es solo teórica: basta un cambio puntual en tu situación, o un dato que la entidad no tenía actualizado, para que la oferta inicial no llegue a confirmarse. Entre los motivos más habituales están:
- Un cambio reciente en tus ingresos.
- Haber contraído una nueva deuda desde que se generó la oferta.
- Información que la entidad tenía desactualizada.
- Incidencias que aparecen al comprobar tu historial.
- Cambios en tu situación financiera general.
- Datos adicionales que tú mismo aportas durante el proceso.
Por ejemplo, si en las últimas semanas has pedido otro crédito, esa deuda adicional puede hacer que el resultado del análisis final sea distinto al que dio lugar a la oferta preconcedida. El Banco de España recalca que ser preconcedido no exime a la entidad de analizar tu capacidad de pago antes de la aprobación definitiva.
Solicita tu préstamo preconcedido
Descubre el importe disponible tras la evaluación de tu perfil
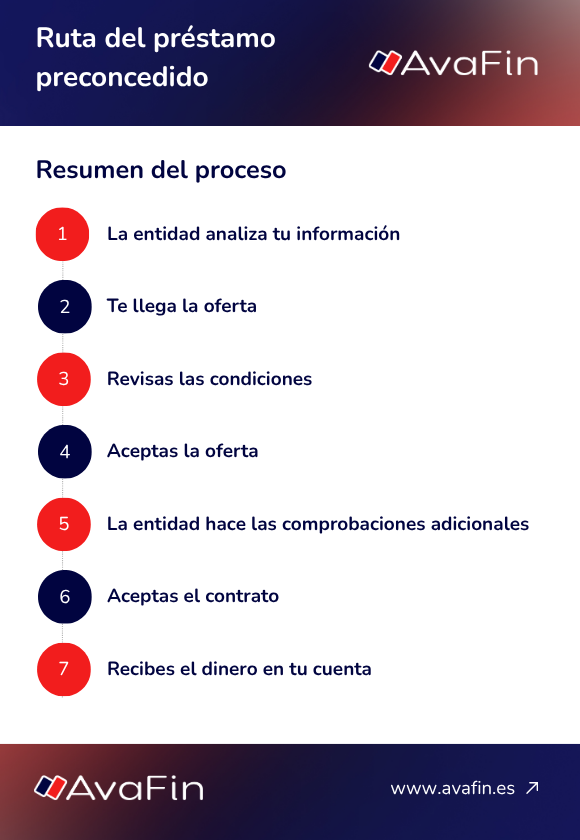
Cómo funciona un préstamo preconcedido paso a paso
Desde que ves la oferta hasta que el dinero llega a tu cuenta, un préstamo preconcedido recorre varias fases:
1. La entidad analiza la información que ya tiene
La entidad revisa los datos que ya posee sobre ti: ingresos, historial y relación previa.
2. Recibes una oferta por la app, web u otro canal
La oferta puede llegarte por:
- Banca online.
- Aplicación móvil.
- Área de cliente.
- Correo o comunicación comercial.
3. Revisas importe, plazo y condiciones
Antes de dar cualquier paso, conviene leer con calma el importe, el plazo y el coste asociado.
4. Solicitas o aceptas la oferta
Aceptar la oferta no siempre significa que la operación esté aprobada: a menudo solo inicia el proceso de comprobación.
5. La entidad puede realizar comprobaciones adicionales
Según el caso, la entidad puede pedir documentación adicional o volver a verificar tu situación financiera.
6. Revisas y aceptas el contrato
Superadas las comprobaciones, revisas las condiciones definitivas y formalizas tu aceptación.
7. Se realiza el desembolso si la operación queda formalizada
Formalizada la operación, la entidad procede al desembolso del importe acordado.
Qué condiciones puede tener un préstamo preconcedido
El importe, el plazo y el coste no son iguales en todas las ofertas: repasamos qué puede variar y qué debes mirar en cada caso.
Importe máximo ofrecido
La entidad calcula un límite según tu información económica. En algunos productos existe margen para elegir un importe dentro de ese límite.
Plazo de devolución
El plazo puede venir predeterminado o permitir distintas opciones dentro de la misma oferta, según el producto.
TIN y TAE
El TIN y la TAE conviene revisarlos siempre: la TAE facilita comparar el coste real, al incluir intereses y comisiones. Más en la diferencia entre TIN y TAE.
Qué es el TIN y el TAE
marzo 4, 2025
El mundo de las finanzas personales puede resultar confuso para muchos, especialmente cuando hablamos de términos financieros y de préstamos. En nuestras decisiones financieras es importante entender dos términos que verás mucho, pero que en muchos casos no es claro qué es: TIN y TAE. Estos dos términos se refieren a las tasas que tendremos […]
Ver más…Como referencia, este es el ejemplo representativo oficial de AvaFin, con datos vigentes a la fecha de esta publicación:
| Concepto | Importe |
| Importe solicitado | 300 € |
| Intereses | 57 € |
| Comisión de apertura | 0 € |
| TAE | 734,97% |
| Tipo de interés nominal (TIN) | 231,80% |
| Total a pagar | 357 € |
 Estos datos son orientativos
Tienen carácter informativo y están sujetos a las condiciones particulares de cada operación. La TAE y el tipo de interés pueden variar; consulta las condiciones completas en www.avafin.es.
En AvaFin no se firma contrato en papel
La financiación se acepta mediante los términos y condiciones en el registro web, también en cada solicitud de clientes recurrentes.
Comisiones y otros costes
Antes de aceptar, revisa especialmente:
- Comisión de apertura.
- Comisión de modificación.
- Comisión de cancelación anticipada.
- Productos vinculados, cuando existan.
Cuotas e importe total a devolver
Fíjate en el coste global, no solo en la cuota: dos préstamos con la misma cuota pueden tener un coste total distinto según el plazo y las comisiones.
¿Qué requisitos tiene un préstamo preconcedido?
La preconcesión no depende de un único factor, sino de la combinación de estos cuatro elementos.

Tener una relación previa con la entidad
La mayoría de las ofertas preconcedidas se dirigen a clientes con una relación anterior con la entidad.

Disponer de ingresos o capacidad de pago
La entidad comprueba que existen ingresos o una capacidad de pago compatible con el importe ofrecido.

Mantener un historial financiero compatible con los criterios de la entidad
Un historial de pagos reciente y sin incidencias influye en que la preconcesión termine en aprobación.
Superar las comprobaciones antes de la aprobación definitiva
Por favorable que sea la oferta, la aprobación definitiva depende de superar las comprobaciones que la entidad considere necesarias.
¿Cuánto tarda en aprobarse y recibirse?
Los tiempos varían según la entidad, pero suelen moverse dentro de estos tres factores.
La evaluación puede ser más rápida que en una solicitud desde cero
Al partir de información ya conocida, el análisis suele resolverse más rápido que una solicitud completamente nueva.
Puede ser necesaria documentación adicional
Si detecta un cambio relevante en tu situación, la entidad puede pedir documentación adicional, lo que alarga el proceso.
El tiempo de ingreso depende de la entidad
Aprobada la operación, el tiempo hasta que el dinero llega a tu cuenta depende de:
- Proceso de validación interno.
- Momento de la firma.
- Horario de la operación.
- Banco receptor.
- Medio de transferencia utilizado.
Ventajas y riesgos de aceptar un préstamo preconcedido
Antes de decidir, conviene poner en una balanza lo que ganas y lo que arriesgas:

Posibles ventajas
- Proceso inicial más sencillo, sin partir de cero.
- Oferta visible sin iniciar una búsqueda.
- Menos información que aportar en el primer paso.
- Condiciones conocidas antes de decidir.
- Posible rapidez en el proceso, según el caso.

Riesgos que debes valorar
- Pedir dinero que no necesitabas, solo porque la oferta está ahí.
- Aceptar la primera oferta sin comparar alternativas.
- Fijarte solo en la cuota y no en el coste total.
- Aumentar tu endeudamiento más de lo razonable.
- Confundir preconcesión con aprobación garantizada.
El Banco de España recomienda preguntarte primero si realmente necesitas el dinero y si puedes devolverlo sin dificultades.
Qué debes revisar antes de aceptar un préstamo preconcedido
Antes de aceptar una oferta preconcedida, conviene repasar estos puntos con calma:
Si realmente necesitas financiación
Pregúntate si la necesidad de dinero es real o si la oferta solo ha aparecido disponible en tu banca online.
TAE y coste total
Compara la TAE y el coste total con otras alternativas, no solo el importe o la cuota.
Cuota mensual y plazo
Revisa si la cuota encaja de forma cómoda en tu presupuesto durante todo el plazo.
Comisiones
Comprueba qué comisiones aplica: apertura, modificación o cancelación anticipada pueden variar el coste real.
Condiciones de amortización anticipada
Infórmate de si puedes adelantar pagos sin penalización, por si tu situación mejora antes de terminar.
Consecuencias de un retraso
Revisa qué ocurre si te retrasas en algún pago: recargos, intereses adicionales o gestiones de cobro.
Si existen alternativas más económicas
El Banco de España recomienda comparar la oferta con otras entidades: estar preconcedido no implica que sea la más favorable. Más en cómo pedir un préstamo de forma responsable.
¿Buscas una financiación confiable?
Comprueba qué sencillo es tener un préstamo
¿Cómo saber si puedes asumir la cuota?
Un cálculo sencillo, en cinco pasos, te da una idea realista de si la cuota encaja en tu presupuesto.
Suma las cuotas de las deudas que ya tienes
Antes de aceptar una cuota nueva, calcula cuánto pagas ya en otras deudas o financiaciones.
Compara el total con tus ingresos netos
Pon esa suma en relación con tus ingresos netos mensuales, no con los brutos.
Añade la nueva cuota del préstamo
Suma la cuota del préstamo preconcedido a tus compromisos actuales para ver el esfuerzo real.
Mantén margen para gastos e imprevistos
Deja siempre margen para gastos habituales e imprevistos; no ajustes el cálculo al límite.
No te bases únicamente en que el banco te lo haya ofrecido
La entidad conoce tu información financiera, pero puede desconocer gastos o cambios recientes que afecten tu capacidad de devolución. Un importe preconcedido no garantiza que puedas asumirlo con comodidad.
Qué debes revisar en el contrato antes de aceptar
El contrato es el documento que da forma legal a la operación, y su contenido debe coincidir con lo que la entidad te ofreció. En el caso de AvaFin, estas condiciones quedan recogidas en los términos y condiciones que aceptas al registrarte.
Que las condiciones coincidan con la oferta
Comprueba que el importe, el plazo y el coste coinciden exactamente con los de la oferta inicial.
Importe y total a devolver
Revisa el importe solicitado y el total a devolver, sumando intereses y comisiones.
TAE, cuotas y comisiones
Verifica que la TAE, las cuotas y las comisiones aparecen de forma clara.
Condiciones de cancelación e impago
Lee con atención qué ocurre si cancelas anticipadamente o te retrasas en algún pago.
¿Qué pasa si no aceptas un préstamo preconcedido?
Rechazar una oferta preconcedida no tiene coste ni penalización: esto es lo que ocurre si decides no seguir adelante.
No tienes obligación de aceptar la oferta
Una oferta no solicitada no te obliga a contratar nada: puedes descartarla sin consecuencias.
La oferta puede caducar
La entidad puede fijar un periodo de validez, pasado el cual la oferta deja de estar disponible en esas condiciones.
Las condiciones pueden cambiar en una oferta futura
Recibir una oferta ahora no garantiza que, si te presentan otra más adelante, se mantengan el mismo importe o interés.
Preguntas frecuentes sobre préstamos preconcedidos
Respuestas breves a las dudas más habituales sobre préstamos preconcedidos.
Que la entidad ha analizado tu información y te presenta una oferta preliminar sin que la hayas solicitado. No implica aprobación definitiva del dinero.
No necesariamente: la preconcesión es previa a la aprobación, y la entidad aún puede hacer comprobaciones adicionales.
Sí. Si detecta cambios en tus ingresos, nueva deuda o información desactualizada, la entidad puede no confirmar la aprobación.
Depende del caso. El proceso es más ágil que una solicitud desde cero, pero la entidad puede pedir documentación adicional.
La evaluación suele ser más rápida que una solicitud nueva, aunque el tiempo total depende de las comprobaciones adicionales y del banco receptor.
En algunos productos sí, dentro del límite preconcedido; en otros, el importe viene predeterminado.
Sí, como cualquier otra financiación. Conviene valorarlo junto con las deudas que ya tienes antes de aceptar.
No necesariamente: ser preconcedido no significa que sea la opción más económica. Compara siempre la TAE y las condiciones con otras alternativas.
Nada obligatorio: puedes descartarla sin consecuencias. Eso sí, la oferta puede caducar o cambiar si la entidad te presenta otra más adelante.
¿Quieres saber si tu Préstamo está preconcedido?
Obtenlo hoy con AvaFin